
Tipus de sistemes d'amortització hipotecària: què són i quin s'aplica habitualment
 Francesc Riera ·
19/04/2025
Quan demanes una hipoteca, no només esculls el termini o el tipus d'interès. També hi ha una qüestió molt important que sovint passa desapercebuda: el sistema d'amortització.
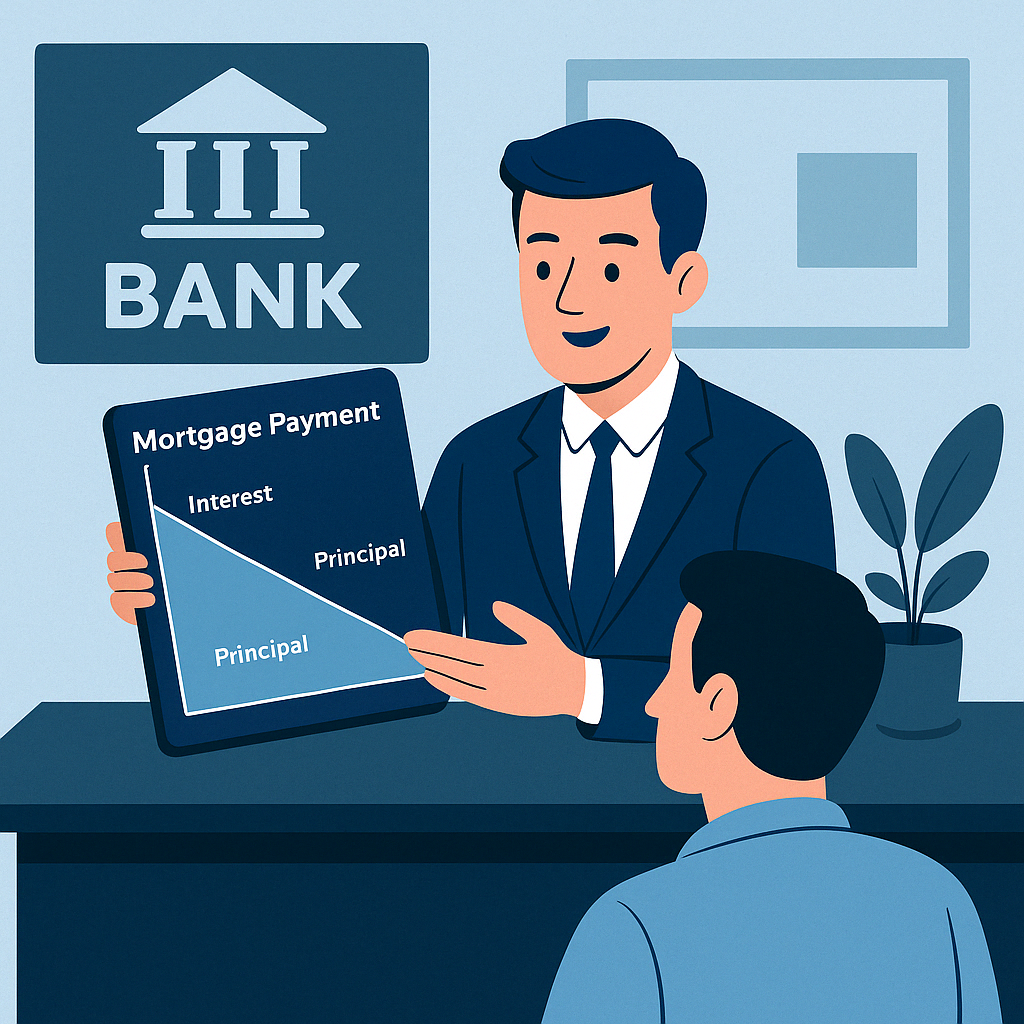
El sistema d'amortització determina com es reparteixen les teves quotes entre capital i interessos al llarg dels anys. Coneixe'l et permet entendre millor què pagues realment en cada moment.
🏦 Principals sistemes d'amortització
1. Sistema Francès (Quotes Constants)
És el més utilitzat a Espanya i a molts altres països.
La quota mensual que pagues sempre és la mateixa (excepte si hi ha revisions de tipus d'interès).
Al principi pagues molts interessos i poc capital.
Al final pagues molt més capital i gairebé cap interès.
Avantatges:
✔️ Facilita la planificació econòmica, ja que la quota és estable.
✔️ Inicialment és més assumible per a molts pressupostos familiars.
Inconvenients:
❌ Pagues molts interessos els primers anys.
2. Sistema Alemany (Quotes Decreixents)
És molt menys comú.
Les quantitats que amortitzes de capital són fixes cada mes.
Els interessos es calculen sobre el capital pendent, així que la quota total baixa amb el temps.
Avantatges:
✔️ Redueixes ràpidament el deute.
✔️ Pagues menys interessos totals.
Inconvenients:
❌ Les primeres quotes són més altes, cosa que pot ser un problema si tens menys capacitat inicial.
3. Sistema Americà (Interessos + Amortització Final)
Especialment rar en hipoteques habituals, més propi de crèdits especials.
Només pagues interessos cada mes.
Tot el capital es torna d'un sol cop al final del període pactat.
Avantatges:
✔️ Quotes molt baixes durant la vida del préstec.
Inconvenients:
❌ Has de tenir capacitat per retornar TOT el capital al final.
❌ Molt arriscat per a famílies o particulars.
4. Sistema Italià (Similar a l'Alemany, però amb ajustos)
És molt poc habitual.
El capital que es paga es calcula per disminuir regularment la càrrega d'interessos.
Els primers pagaments són elevats, després disminueixen.
🎯 Quin sistema t'aplicaran normalment?
Resposta ràpida: El sistema francès, en pràcticament totes les hipoteques convencionals a Espanya.
❓ Pregunta important: "Puc triar el sistema d'amortització?"
En teoria, sí.
A la pràctica, gairebé mai.
T'explico:
Els bancs espanyols només ofereixen hipoteques amb sistema francès de manera general.
No t'ofereixen a triar perquè el sistema francès els afavoreix (pagues més interessos al principi).
Només en casos molt especials (préstecs privats, inversors professionals o acords personalitzats) es podria negociar un sistema alternatiu.
Excepcions:
Alguns préstecs d'inversió.
Finançaments privats entre particulars.
Crèdits comercials especials.
🔔 En una hipoteca residencial estàndard, no podràs escollir.
🧠 Conclusió
Entén el sistema que se t'aplicarà abans de signar la hipoteca.
Accepta que probablement serà sistema francès (i planifica-ho).
Si pots amortitzar anticipadament, ho notaràs molt més si ho fas al principi, quan pagues més interessos.
Una bona informació hipotecària és clau per prendre decisions intel·ligents.
A uHommy t'ajudem a entendre-ho tot de manera clara i sense sorpreses!